Sì: un conferimento di marchi, brevetti o know-how può riclassificare e aumentare il patrimonio netto, ma l’esito dipende dalla relazione giurata ex art. 2343 c.c., dalla coerenza fiscale del valore normale e dalla corretta contabilizzazione secondo OIC 24. Senza questi tre pilastri, l’operazione resta un’intenzione, non un risultato bilancio alla mano. Nei paragrafi seguenti troverete la checklist operativa per eseguirla senza errori procedurali.
In breve:
- Controlla titolarità, depositi e vincoli dei marchi e brevetti nella banca dati UIBM; incarica il perito sei o otto settimane prima della delibera.
- Il valore normale e quello contabile vanno distinti: la perizia deve motivare il metodo e documentare dati, licenze e ricavi verificabili.
- Ai fini IRES, la plusvalenza dipende dal valore normale meno il costo fiscale residuo; l’IRAP può incidere anche senza incasso monetario.
- Per limitare contestazioni, conserva prove contrattuali e prevedi garanzie, indennizzi o conguagli; per stime incerte, valuta pagamenti legati a risultati futuri verificabili.
- Se i beni derivano da ricerca e sviluppo documentabili, il Patent box prevede una maggiorazione del 110% delle spese ammissibili e può migliorare la convenienza.
Indice
- Come si esegue in pratica un conferimento di asset IP
- Perizia e criteri di stima: valore normale contro valore contabile
- Impatto fiscale e contabile: IRES, IRAP, IVA e OIC 24
- Rischi e clausole contrattuali per mitigare l’esposizione
- Quando la valorizzazione patrimoniale è davvero credibile
- Il supporto di Studio Legale Coviello nel conferimento di asset IP
- Domande frequenti
- Fonti
Come si esegue in pratica un conferimento di asset IP
Un conferimento ben condotto segue una sequenza precisa, dove ogni passaggio condiziona la validità del successivo.
- Inventario e due diligence IP: verifichiamo titolarità, stato dei depositi e vincoli contrattuali su marchi e brevetti, incrociando i dati con la banca dati UIBM, che resta lo strumento ufficiale per confermare la consistenza giuridica dei titoli prima di qualsiasi stima.
- Scelta della forma di conferimento: l’aumento di capitale sociale con sovrapprezzo è la via più diffusa, ma incide diversamente sulla governance rispetto a un conferimento in riserve; la decisione va presa prima di coinvolgere il perito.
- Nomina e brief del perito: il professionista nominato dal tribunale o dalle parti riceve un dossier tecnico completo, non solo i titoli di proprietà industriale ma anche contratti di licenza e previsioni di ricavo collegate agli asset.
- Relazione giurata ex art. 2343 c.c.: deve descrivere i beni conferiti, i criteri di valutazione adottati e attestare che il valore non sia inferiore a quello attribuito a capitale e sovrapprezzo.
- Delibera assembleare, atto notarile e deposito: la delibera di aumento di capitale precede l’atto notarile di conferimento, che va depositato al registro delle imprese nei termini previsti dal codice civile.
- Adempimenti fiscali conseguenti: dichiarazione della plusvalenza, eventuale IVA sulla base imponibile e aggiornamento del bilancio secondo i principi contabili applicabili.
Un consiglio: pianificate la nomina del perito con almeno sei o otto settimane di anticipo rispetto alla data target della delibera, perché la raccolta di prove contrattuali solide richiede tempo.
Le responsabilità interne vanno distribuite chiaramente tra amministratori, consulente fiscale e perito, perché ciascuno risponde di una porzione specifica della catena probatoria.
Perizia e criteri di stima: valore normale contro valore contabile
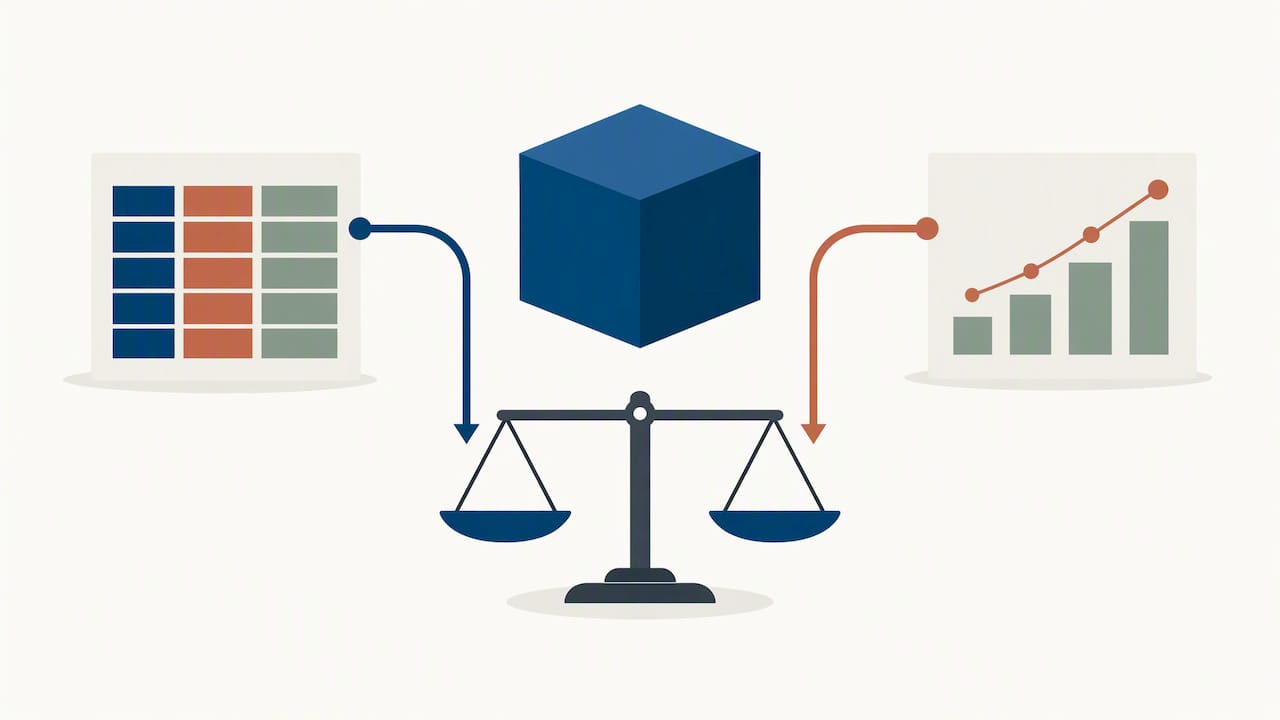
Il cuore tecnico dell’operazione è la distanza, spesso sottovalutata, tra il valore normale ai fini fiscali e il valore che la perizia attribuisce ai fini civilistici. 9 del TUIR](https://www.agenziaentrate.gov.it/portale/documents/20143/6314639/Risposta+n.+171_2024.pdf/9dc13ff5-609c-5361-68d4-dc89044ce15a), si determina con riferimento a listini, mercurial o tariffe praticate in condizioni di libera concorrenza, e per gli asset IP privi di un mercato diretto si ricorre a metodologie comparabili indirette.
I metodi di stima più utilizzati nella pratica professionale sono:
- Discounted Relief from Royalty (DRCN), che attualizza i risparmi su royalty ipotetiche che l’azienda non paga perché possiede l’asset.
- Metodo del mercato comparabile, applicabile quando esistono transazioni recenti su asset simili per settore e portafoglio.
- Costo storico o di riproduzione, che stima quanto costerebbe ricreare l’asset da zero, utile per brevetti tecnici con sviluppo interno documentato.
La relazione giurata deve motivare la scelta del metodo e riportare i dati di input in modo verificabile, non limitarsi a una cifra finale. Quando il valore attribuito a capitale sociale supera quello effettivamente sostenibile dalla perizia, si apre un conflitto che può portare a una riduzione forzata del capitale o a contestazioni successive da parte dei soci o dell’amministrazione fiscale.
Impatto fiscale e contabile: IRES, IRAP, IVA e OIC 24
La determinazione della base imponibile IRES segue un meccanismo preciso: il corrispettivo conseguito, pari al valore normale attribuito al bene, meno il costo fiscalmente non ammortizzato dell’asset conferito, genera la plusvalenza imponibile. Questo principio è confermato dalla risposta n. 171/2024 dell’Agenzia delle Entrate, che richiama espressamente gli articoli 9, 86 e 101 del TUIR.
Alcuni punti da verificare sempre prima di procedere:
- l’IRAP segue il principio della presa diretta da bilancio, quindi una plusvalenza civilisticamente rilevata incide sulla base imponibile regionale anche senza incasso monetario;
- l’IVA sul conferimento si calcola secondo l’art. 13 del d.P.R. 633/1972, con base imponibile ancorata all’aumento di capitale e a eventuali conguagli tra perizia e consistenze alla data di efficacia;
- un disallineamento tra valore fiscale e valore contabile genera differenze temporanee che vanno gestite con attenzione in dichiarazione.
Sul piano contabile, OIC 24 stabilisce i criteri di iscrizione e ammortamento delle immobilizzazioni immateriali: l’avviamento eventualmente generato si calcola per differenza tra il prezzo di acquisizione e il valore corrente degli altri elementi patrimoniali, un dettaglio che spesso cambia il risultato finale della riclassificazione. Per un approfondimento sui profili fiscali applicati a casi concreti, la nostra guida sulla tassazione delle plusvalenze su marchi e brevetti entra nel dettaglio dei calcoli.
Rischi e clausole contrattuali per mitigare l’esposizione
Promotori e amministratori rispondono personalmente quando la relazione giurata risulta inadeguata o il valore attribuito non è sostenibile, un rischio che la giurisprudenza societaria tratta con rigore crescente.
Le contromisure più efficaci nella prassi includono:
- documentazione rafforzata: conservare contratti di licenza, ordini e previsioni di ricavo a supporto del valore stimato, da esibire in caso di interpello o accertamento;
- clausole di garanzia e indennizzo: il conferente garantisce la titolarità e l’assenza di vizi occulti sull’asset, con meccanismi di conguaglio se la perizia si rivela successivamente eccessiva;
- escrow temporaneo: una quota delle azioni emesse resta vincolata fino alla verifica di determinati traguardi contrattuali;
- earn-out o licenze progressive: diluiscono il rischio collegando parte del valore a risultati futuri verificabili, invece di cristallizzarlo tutto al momento del conferimento.
Un consiglio: un parere preventivo tramite interpello all’Agenzia delle Entrate riduce sensibilmente l’incertezza su operazioni con valori elevati o metodologie di stima non standard.
Quando la valorizzazione patrimoniale è davvero credibile
Un aumento significativo del patrimonio netto regge solo quando dietro la perizia ci sono contratti di licenza attivi, flussi di royalty verificabili o ricavi già delegati a terzi, non una stima isolata sulla carta, come approfondito nell’articolo su Protezione del marchio: comprendere l’importanza e il funzionamento. I settori dove osserviamo le condizioni più favorevoli sono il food tech, l’IoT applicato al monitoraggio industriale e il software protetto da brevetto con utenti paganti. Attenzione a non trasformare l’operazione in un mero maquillage contabile: una riclassificazione priva di sostanza economica è il primo elemento che un accertamento fiscale contesta.
— STUDIO
Il supporto di Studio Legale Coviello nel conferimento di asset IP
Accompagniamo l’intero percorso del conferimento con un approccio che unisce competenza tecnica e assistenza fiscale, evitando al titolare dell’asset la frammentazione tra professionisti diversi che spesso allunga tempi e costi.
I nostri servizi rilevanti per questo tipo di operazione comprendono:
- coordinamento della perizia tecnica e predisposizione del dossier probatorio;
- assistenza nella redazione della relazione giurata e nei rapporti con il notaio;
- consulenza in proprietà industriale ed intellettuale per la pianificazione fiscale successiva al conferimento;
- redazione delle clausole contrattuali di garanzia, indennizzo e conguaglio.
Per la gestione documentale ricorriamo anche a un assistente digitale che supporta l’organizzazione dei materiali tecnici necessari alla perizia. Se gestite un portafoglio di marchi, la pagina dedicata alla registrazione marchi è il punto di partenza per una valutazione preliminare gratuita della vostra posizione.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un avvocato qualificato. Consulta un professionista legale qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Un conferimento IP aumenta sempre il patrimonio netto in bilancio?
No, l’aumento si verifica solo se la relazione giurata attribuisce un valore superiore al costo contabile residuo dell’asset e se la delibera di aumento di capitale recepisce correttamente quel valore. Una perizia debole o contestata annulla l’effetto desiderato.
Chi è responsabile se la perizia risulta sopravvalutata?
Il perito risponde professionalmente della stima resa, ma amministratori e promotori possono essere chiamati a responsabilità se non hanno verificato la congruità prima della delibera, come previsto dalle norme del codice civile sui conferimenti.
Il nuovo Patent box rende più conveniente il conferimento?
Sì, quando l’asset conferito deriva da attività di ricerca e sviluppo documentabile, il regime Patent box consente una maggiorazione del 110% delle spese R&S ammissibili, migliorando la convenienza fiscale complessiva dell’operazione.
Quanto tempo richiede un conferimento IP dall’inizio alla fine?
I tempi variano in base alla complessità del portafoglio, ma tra nomina del perito, redazione della relazione giurata e deposito dell’atto al registro delle imprese, servono tipicamente alcune settimane di lavoro coordinato tra professionisti.
Conviene sempre quantificare il valore del marchio prima di un’operazione straordinaria?
Nella maggior parte dei casi sì, perché una valutazione preliminare consente di negoziare meglio fusioni, cessioni o licensing; il nostro approfondimento sulla valutazione della proprietà intellettuale descrive il workflow tecnico da seguire.